《企业生物多样性信息披露评价报告2025》发布:从“是否披露”转向“是否披露充分”
全球生物多样性丧失和生态系统退化仍在持续,企业面临的自然相关风险也在上升。2022年通过的《昆明-蒙特利尔全球生物多样性框架》行动目标15提出,推动大型和跨国企业及金融机构定期监测、评估并透明披露其对生物多样性的依赖、影响、风险及管理措施。我国《中国生物多样性保护战略与行动计划(2023-2030年)》也提出推动生物多样性保护纳入企业经营管理。沪深北交易所发布的《上市公司自律监管指引——可持续发展报告(试行)》和财政部牵头出台的《企业可持续披露准则——基本准则(试行)》等国内政策文件,以及TNFD、GRI 101等国际框架,也进一步明确了生物多样性信息披露要求。
生物多样性信息披露不仅是企业回应政策要求、展示社会责任的一种方式,也是投资者、监管机构等利益相关方识别企业自然相关风险、评估治理能力和判断管理成效的重要依据。然而,从当前企业实践来看,不同企业在披露内容的完整性、系统性和可验证性等方面仍存在较大差异。
在此背景下,山水长期关注企业经营活动与生物多样性的关系、生物多样性主流化和企业自然相关信息披露研究与实践。在华泰公益基金会、万得信息技术股份有限公司的支持下,北京大学自然保护与社会发展研究中心、山水自然保护中心联合发布《企业生物多样性信息披露评价报告2025——新评价指标体系与上市公司实践案例分析》,报告中更新形成”企业生物多样性信息披露评价指标体系2026″,用于系统评价企业生物多样性信息披露情况。
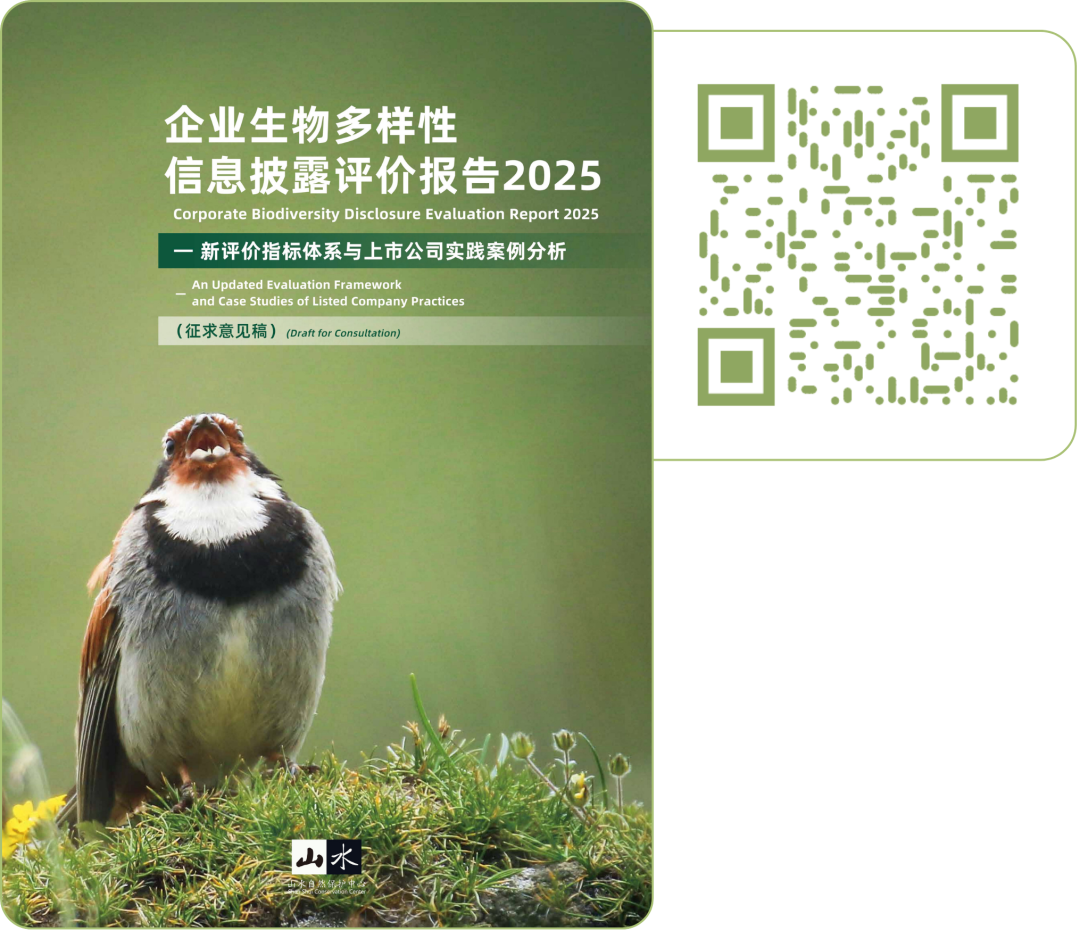 扫描二维码 或点击连接下载报告
01 本次评价关注什么
本次评价主要用于检验整套指标体系在数据获取、指标判定和评分执行等方面是否可操作,同时从企业已有披露中识别可供市场参考的实践。基于这两个目的,本研究以已有一定生物多样性披露基础的企业为起点,选取采矿、交通、能源等11个生物多样性影响类重点行业的86家A股或H股上市公司作为观察样本。其中,85家企业至少在一项指标上形成完整披露或部分披露,77家设置了生物多样性相关专章或专题。需要说明的是,本次样本聚焦重点行业,并适当纳入披露基础较好的企业,因此结果不代表中国上市公司的整体披露水平。同时,本报告评价的是企业公开披露信息的质量,不评价企业实际的生物多样性管理绩效。
在这一前提下,本报告关注的核心问题为企业是否充分披露了生物多样性相关信息。披露是否充分,不仅取决于报告中是否提及生物多样性,还取决于企业能否清楚说明管理范围和业务边界,披露影响、依赖、风险与机遇的识别方法、数据来源和评估结果,并说明保护行动所回应的具体问题及其实施成效。仅引用相关框架、作出原则性表述或列举保护项目,尚不足以支持外部读者判断企业的治理安排、风险识别和管理成效。
为回应上述问题,本报告构建并更新了“企业生物多样性信息披露评价指标体系2026”,从五个维度、18项指标评价样本企业的披露质量,并解读其中的代表性案例。本报告针对企业,按披露难度提出分阶段提升目标,分析了哪些内容已经具备披露基础,哪些仍停留在一般性表述,以及企业还需补充哪些内容,才能形成更加完整、可用、可比和可核验的披露。
报告还针对金融机构梳理了指标体系与尽职调查、授信审查等应用场景及不同行业尽调间的映射关系,辅助金融机构获取关于企业风险自查和管理能力的信息。希望本次的体系更新和评价结果可为政策制定、企业实践和金融机构使用相关信息提供依据。
02 从”是否披露”到”是否可判断”:五维评价体系
报告以国内可持续发展披露规则为基础,参考TNFD、GRI 101、ESRS E4等国际框架,结合中国上市公司公开披露文本的特点,构建由“治理与组织”“战略、制度与目标”“影响与依赖识别和风险与机遇评估”“措施与成效”“信息披露透明度与可比性”五个维度、18项指标组成的评价体系。
生物多样性问题具有明显的行业差异和地点属性。同一项生产活动位于不同区域,可能对应不同的生态系统、关键物种、资源依赖和自然风险;企业的影响也可能来自自身运营、项目建设、原材料采购或其他价值链环节。因此,高质量披露不能停留在原则性承诺,而需要说明企业在哪些业务和地点与自然发生关系、判断依据是什么,以及针对识别的影响如何管理和治理。
评价体系将国内外披露要求转化为可判断、可比较、可核验的指标,“治理与组织”“战略、制度与目标”两个维度共同说明界定企业的管理责任和要求;“影响与依赖识别和风险与机遇评估”提供决策依据;“措施与成效”呈现企业如何回应;“信息披露透明度与可比性”帮助外部读者判断信息是否可信。只有这些内容相互对应,披露才能从信息罗列转向支持管理和决策。
报告基于企业公开披露信息,采用”完整披露、部分披露、未披露”三级评价方式开展分析。评价不以关键词出现作为唯一依据,如果只有一般性环境、ESG或可持续发展表述,不能直接支撑生物多样性指标要求。
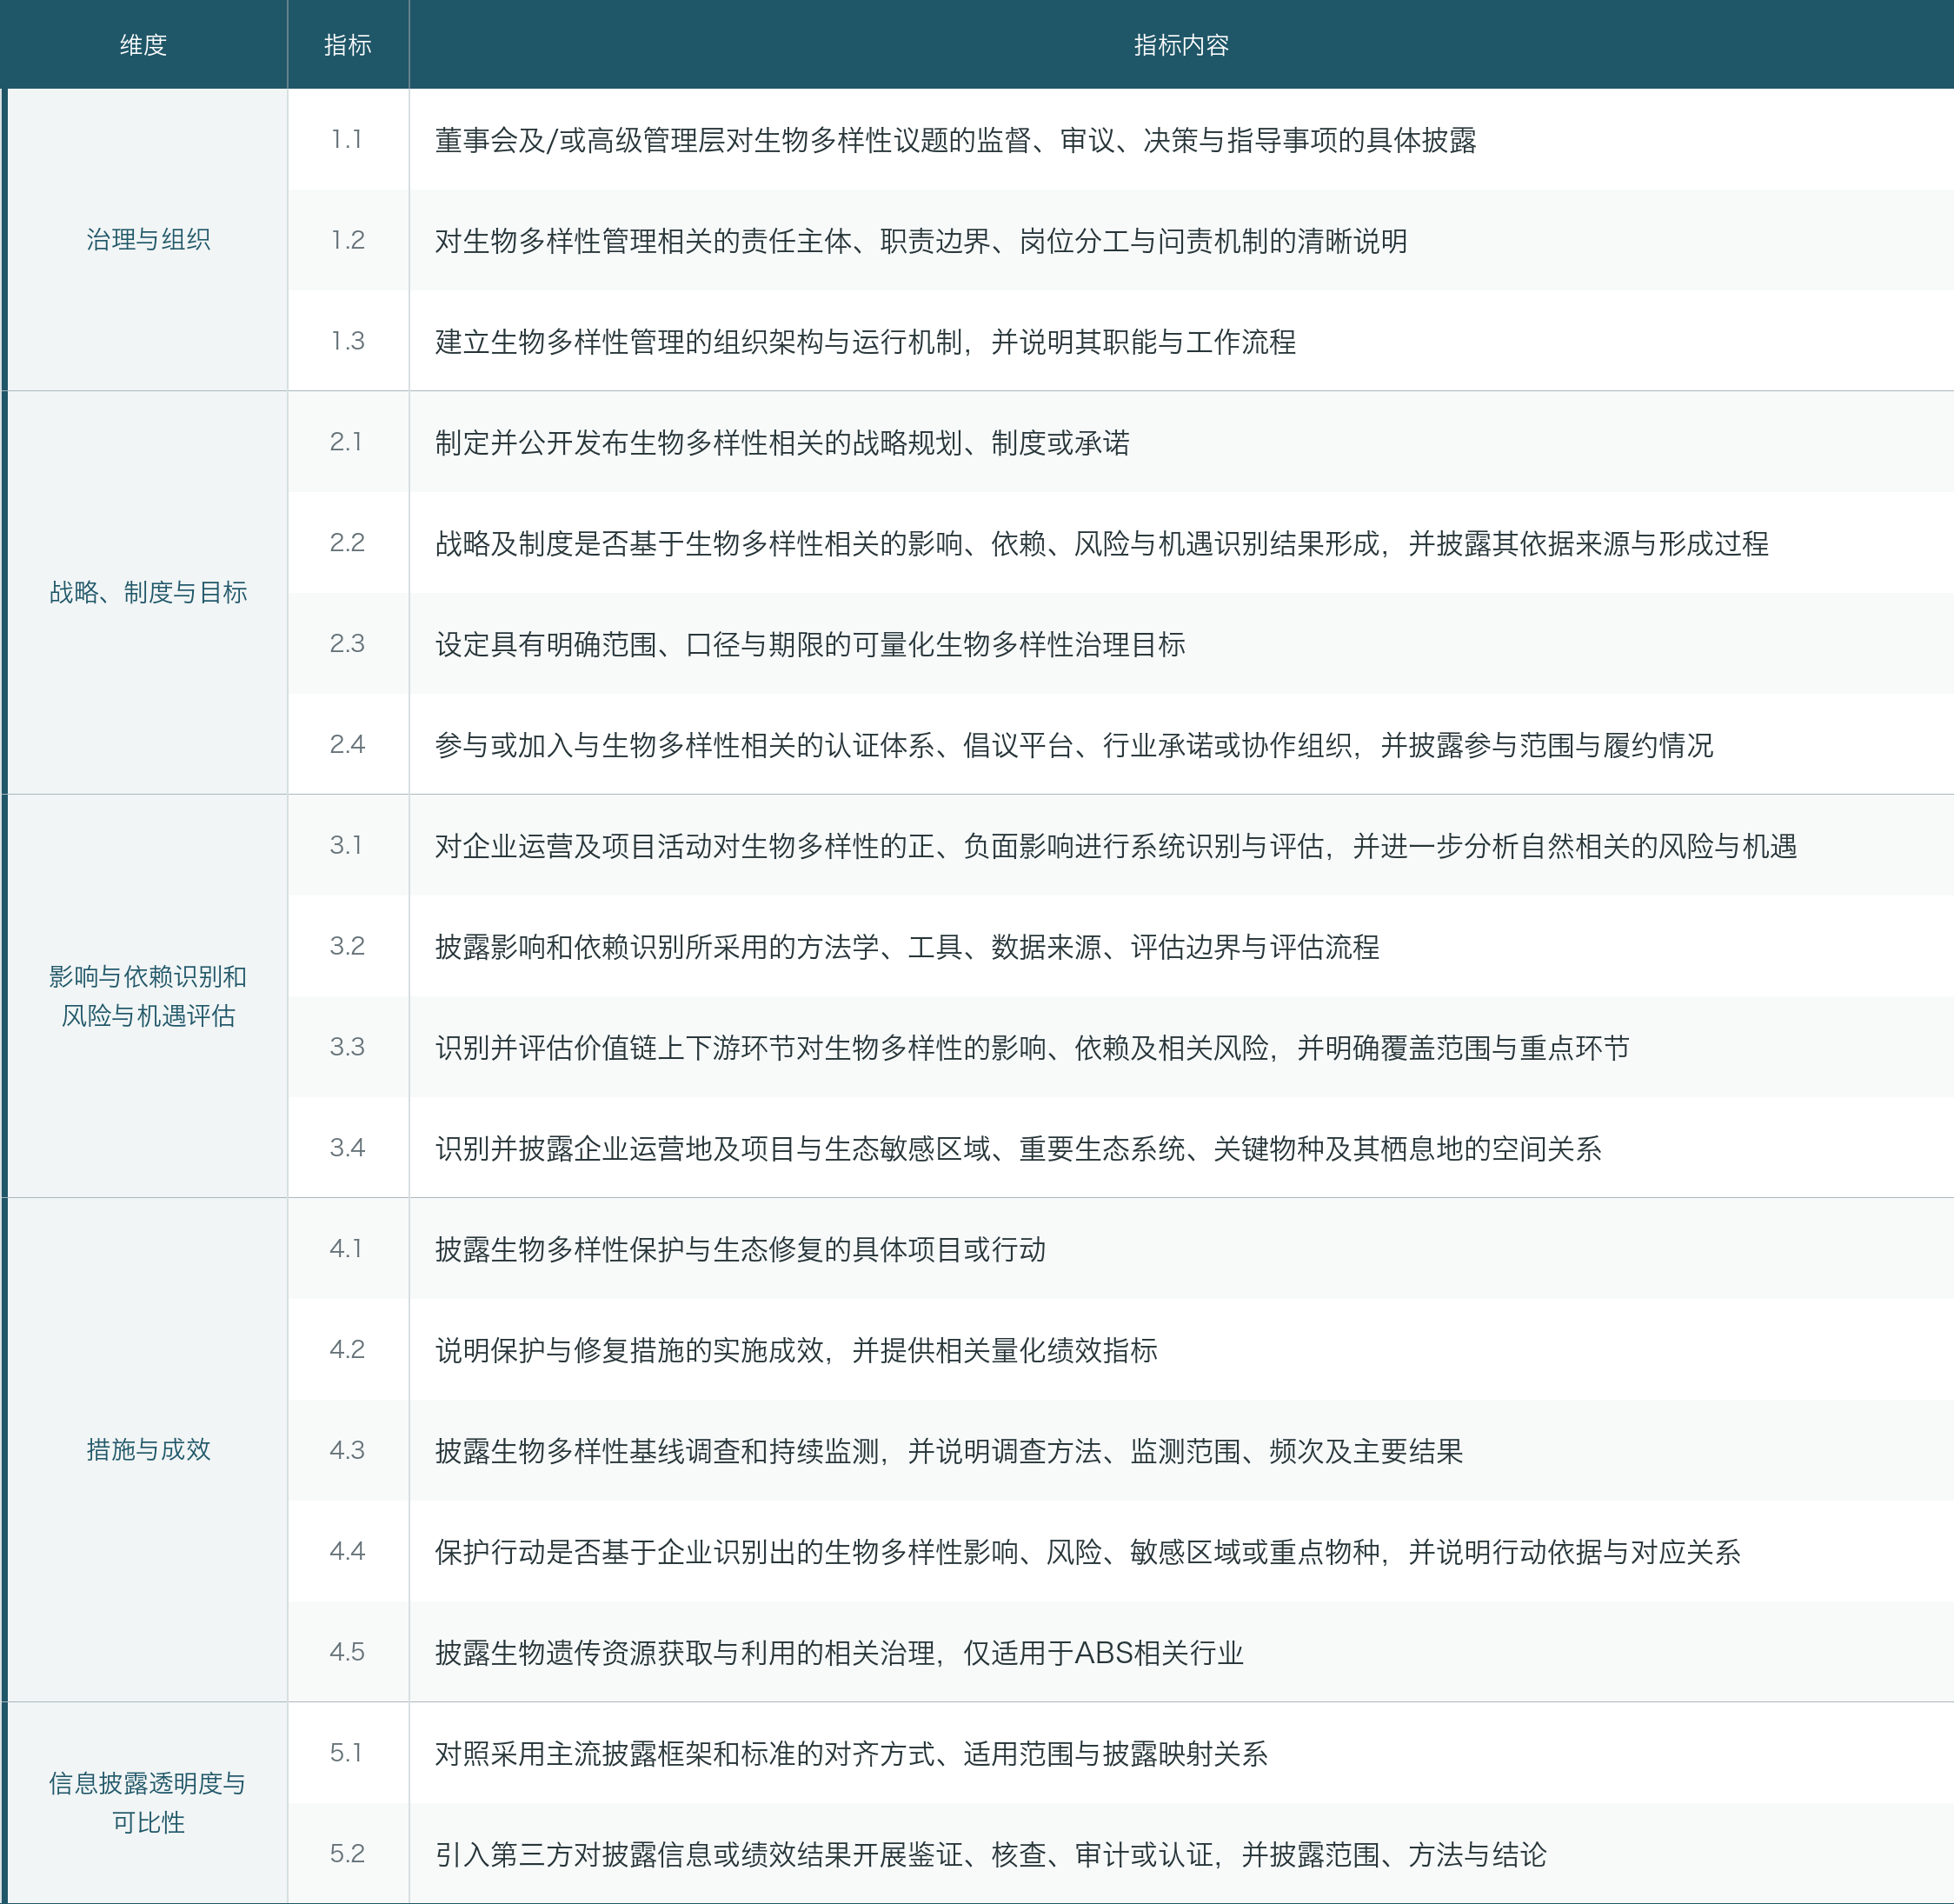 企业生物多样性信息披露评价体系2026
这套体系既可帮助企业识别披露缺口,也可为监管机构和交易所观察规则落实情况、识别行业共性难点提供依据;金融机构还可结合客户筛查、尽职调查、授信审查和贷后管理等场景,查找自然相关风险判断所需的信息。评价结果提供的是信息线索,不能替代独立尽职调查。
03 五项主要发现
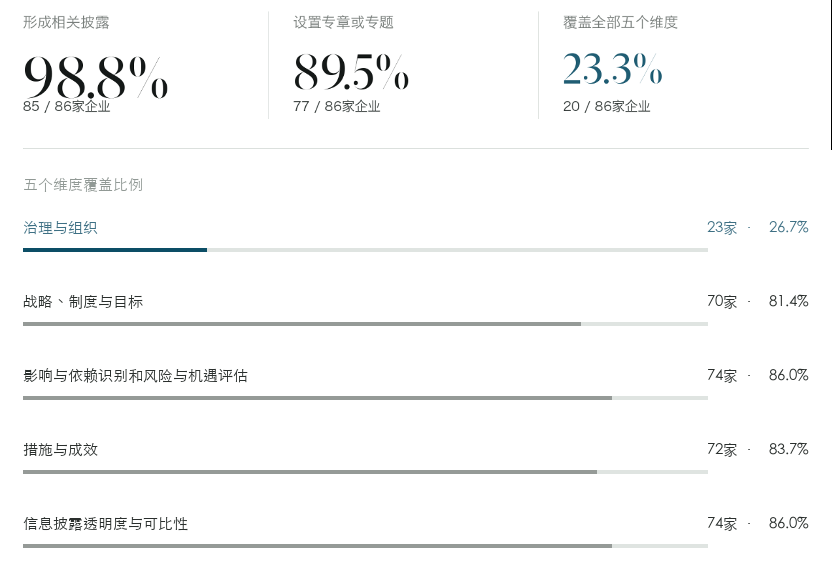 关键数据速览
发现一:生物多样性已进入企业报告,但完整披露仍有限
86家样本企业中,85家至少在一项指标上形成完整披露或部分披露,占98.8%;77家设置了生物多样性相关专章或专题内容,占89.5%。但仅20家覆盖全部五个评价维度,占23.3%。这组数据说明,生物多样性相关信息已较普遍进入披露基础较好的企业报告,但从议题提及走向完整披露仍有距离。目前尚无企业在全部18项指标上均达到完整披露。
发现二:行业分化明显,披露重点也各不相同
样本企业的披露水平存在明显行业分化:采矿业、房地产业得分最高,平均分分别为0.72和0.71,远高于全样本平均水平0.39;制造业、科学研究和技术服务业、住宿和餐饮业等行业得分普遍偏低,多在0.24至0.33之间。不同行业的披露重点也不相同——资源开发行业更需要说明项目选址、生态敏感区域影响和修复情况,农林牧渔、食品饮料等行业则更需要说明土地利用、原材料来源和供应链追溯。因此,生物多样性披露不宜套用统一模板,也不宜仅依据总分简单排名,评价和改进应从行业主要影响路径出发。
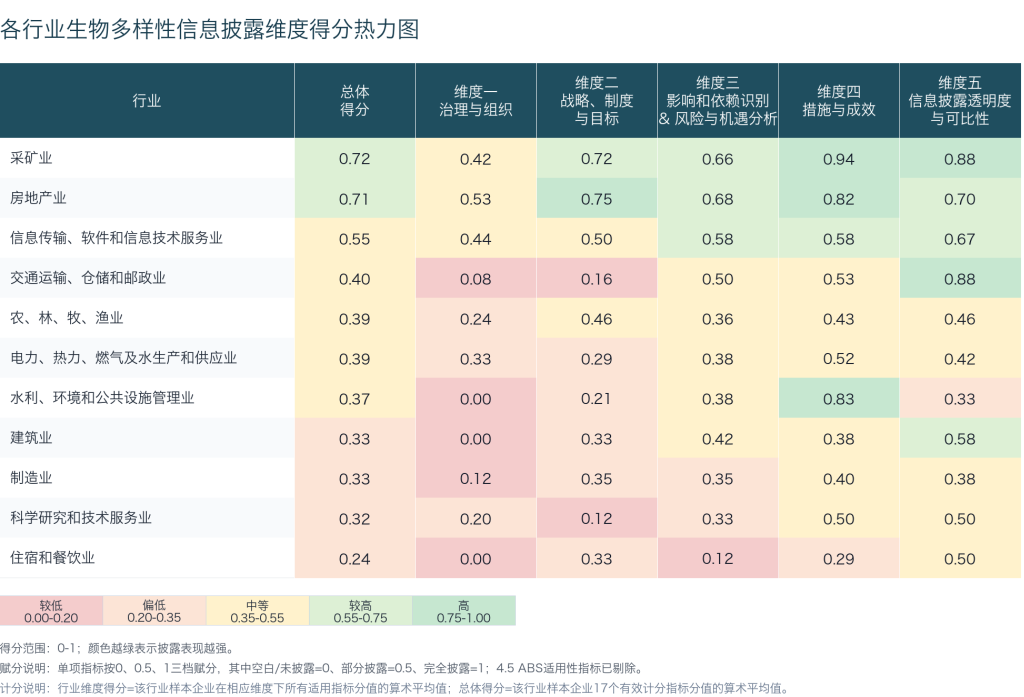 不同行业维度得分热力图
发现三:“战略、制度与目标”披露已较普遍,但“治理与组织”仍是主要短板
“战略、制度与目标”维度已有70家企业形成披露或部分披露,占81.4%,其中57家披露了生物多样性相关战略、制度或承诺,显示战略和制度层面的披露已较为普遍。相比之下,“治理与组织”维度仅有23家企业形成披露或部分披露,占26.7%:其中15家涉及董事会或高级管理层的监督、审议或决策,17家说明责任主体、职责分工或问责机制,20家披露组织架构或运行机制。“治理与组织”维度用于明确说明谁负责、如何决策和如何推动执行。当前,多数样本企业尚未清楚披露这些内容,这也限制了外部读者对其战略与制度落实情况的判断。
发现四:自然风险识别开始进入报告,但系统性披露仍少
74家企业在“影响与依赖识别和风险与机遇评估”维度形成完整披露或部分披露,占86.0%;但在严格判读下,仅9家完整披露了企业层面的风险识别、方法边界和空间关系。部分企业已经引用TNFD LEAP、ENCORE、IBAT、BIA等方法和工具,但仍未说明评估覆盖哪些业务和地点、采用了什么边界、得出了哪些结果。工具名称进入报告,不等于风险识别过程和结果已经充分披露。
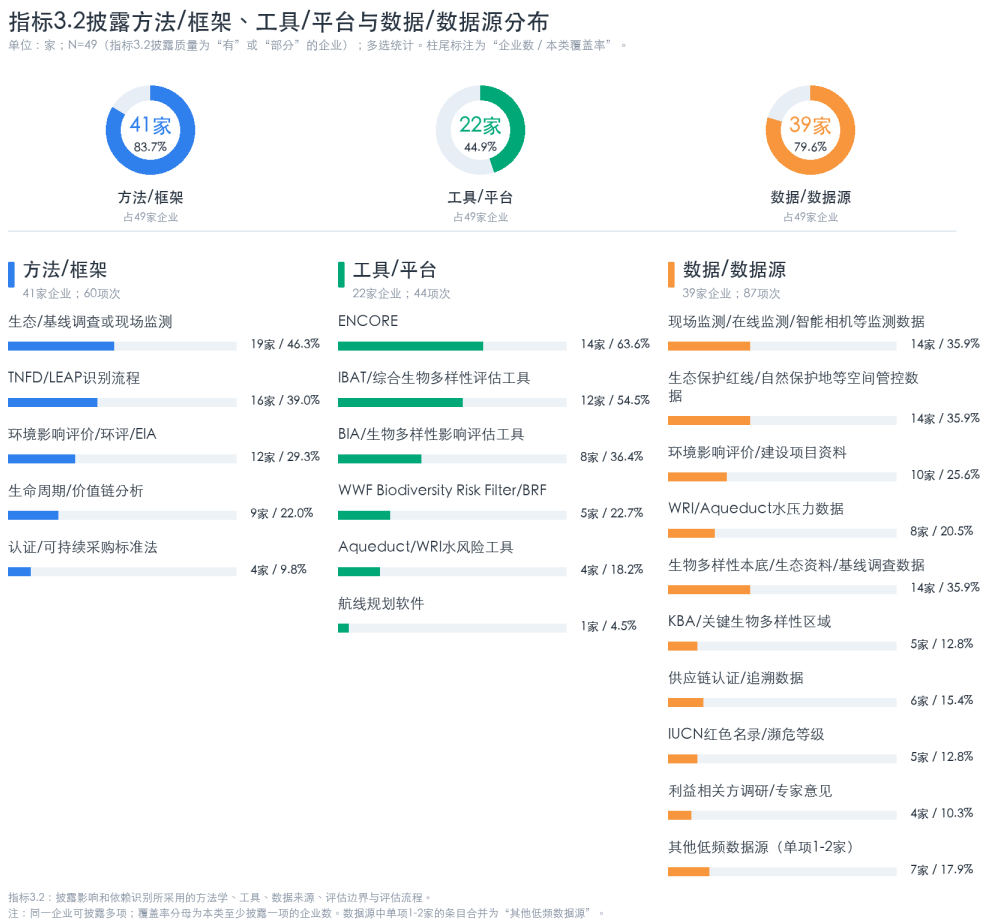 依赖、影响、风险与机遇评估所用方法、工具和数据使用情况
发现五:保护措施与行动披露基础扎实,但应说明是否回应相关影响或风险
70家企业披露或部分披露了生物多样性保护或生态修复行动;其中37家说明行动与已识别的影响、风险、敏感区域或重点物种有关,仅11家进一步明确了具体地点或物种。外部读者可以看到企业”做了什么”,却难以判断”为什么采取这项行动””行动回应了哪里的什么风险”。企业还需披露行动依据、覆盖对象、基线数据、持续监测和量化结果,说明保护行动措施与生物多样性影响和风险之间的关系以及措施是否有效。
04 从披露到管理:四个提升重点
前述结果显示,许多企业已披露生物多样性相关信息,但治理责任、风险识别、管理行动和成效信息之间缺少对应关系,因此建议从以下四方面改进。
从业务和地点识别影响与风险。以资产、项目、运营地和重点价值链环节为边界,结合自然保护地、生态保护红线、重要物种及栖息地等数据,披露识别方法、覆盖范围和重点结果。
让行动回应识别结果。说明保护修复行动针对哪些影响和风险、涉及哪些地点、物种或保护区,并通过基线调查、持续监测和量化结果呈现成效。
明确治理责任。在一般ESG治理架构之外,说明生物多样性议题由谁监督、谁牵头执行、如何传导至业务部门,以及偏差如何跟踪和问责。
提高信息的可比性和可核验性。明确正文与主流标准条款的对应关系;开展第三方鉴证或核查时,交代纳入核查的数据、业务范围、方法和结论,便于投资者和金融机构判断相关信息是否适用于投资决策和风险管理。
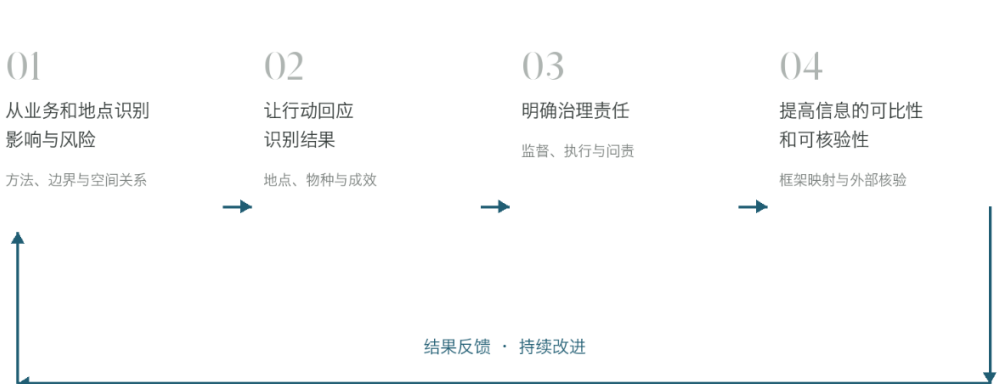 从披露到管理-持续改进闭环
05 展望
生物多样性披露的价值,不在于增加报告篇幅,而在于帮助企业识别自身对自然的影响与依赖,发现并管理风险,并支持投资者、金融机构和社会公众作出更有效的判断。未来,山水将持续推动评价体系应用,与企业、金融机构、研究机构共同探索更加可用、可比、可核验的自然相关信息披露实践。
-END-
撰文/范越
编辑/陈安禹、程琛
封面/班鼎盈
排版/赵博雅
*本文来自山水自然保护中心,未经授权不得转载和引用。
如有需要请后台留言或联系contact@shanshui.org